(0 Comentarios)
Comenta y valora este libro
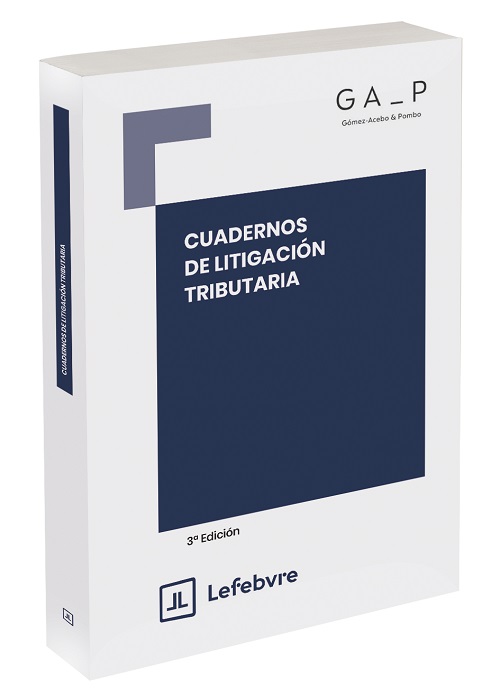
El trabajo realizado hasta la fecha en materia de litigación tributaria y el incremento de las necesidades identificadas en el mercado en este ámbito, motivaron la decisión de Gómez-Acebo & Pombo de consolidar un grupo de expertos en Litigación Tributaria que ofrece un asesoramiento altamente especializado en esta materia. Este grupo está compuesto por un equipo de profesionales de la Firma con amplia experiencia en todo tipo de procedimientos ante las autoridades tributarias y cuenta con respaldo desde el ámbito académico.
Dentro de esta apuesta decidida por consolidar la posición de Gómez-Acebo & Pombo como firma de referencia en esta práctica, la Firma inauguró en marzo de 2024 una publicación semanal que, con un enfoque práctico y de opinión, trata las últimas novedades en materia de procedimiento y litigiosidad tributaria y expone casos prácticos concretos. En particular, en esta publicación, que es fruto de la experiencia adquirida por los autores en este ámbito, se ofrece un análisis especializado de los asuntos tratados y se incluye la reflexión de los autores con un enfoque eminentemente práctico.
En esta tercera recopilación de las publicaciones de Litigación Tributaria se recogen los cien primeros números de esta publicación semanal, en las que se abordan distintos asuntos como:
• Los límites a la actuación administrativa tras la anulación de actos tributarios.
• La delimitación de la responsabilidad tributaria y las garantías de los responsables.
• La proyección de la jurisprudencia y principios comunitarios sobre la ordenación y aplicación de los tributos.
• La incidencia de los principios generales del Derecho en el ámbito tributario.
• La aplicación práctica de las cláusulas generales antiabuso.
• Los derechos de los obligados tributarios en sus relaciones con la Administración tributaria.
• Los principios rectores de la potestad sancionadora en materia tributaria.
Se trata de una apuesta decidida por compartir las últimas novedades en una materia en constante evolución difundiendo el conocimiento desde la excelencia técnica, pero con un enfoque práctico.
1. La recuperación de plusvalías firmes: la nulidad de pleno derecho y la responsabilidad patrimonial del Estado legislador
2. El derecho al error y la necesaria concurrencia de culpabilidad en el ámbito sancionador tributario
3. Hacienda no puede –casi nunca– completar un expediente para mejorar la defensa ex post de una liquidación tributaria improcedente
4. El Tribunal Supremo aplica el principio de proporcionalidad del Derecho de la Unión Europea como un límite a la imposición de sanciones tributarias
5. Avance jurisprudencial del Tribunal Supremo en la aplicación del principio de buena administración y el derecho a una resolución administrativa en un plazo razonable
6. El requerimiento de comparecencia ante la Inspección de Hacienda
7. Alcance del derecho a no autoincriminarse en el ámbito del procedimiento sancionador tributario
8. El Tribunal Supremo matiza la doctrina del doble tiro: tras la anulación del acto por razones de fondo cabe liquidar iniciando nuevo procedimiento
9. Naturaleza no intercambiable de las instituciones de calificación, conflicto en la aplicación de la norma y simulación tributaria
10. Los «hechos probados» y otras cuestiones acerca de la prejudicialidad penal en el ámbito tributario
11. Próximos pronunciamientos del Tribunal Supremo en materia de responsabilidad tributaria
12. Sobre la devolución del tramo autonómico del impuesto sobre hidrocarburos declarado incompatible con el Derecho de la Unión
13. Posibilidad de realización de actuaciones de inspección tributaria durante el periodo de vigencia del estado de alarma
14. El derecho fundamental a la inviolabilidad del domicilio ante la entrada y registro por la Inspección de Hacienda cuando el auto judicial autorizante es firme
15. El principio de regularización íntegra y la prescripción de los derechos de la Administración
16. Dies a quo del plazo de prescripción de la obligación de rectificar cuotas del IVA repercutidas y del derecho de la Administración a liquidar
17. El soft law y las fuentes del derecho tributario: el Proyecto de Ley para la transposición de la Directiva del Pilar II
18. La facultad de la Inspección de rectificar un acta (en perjuicio del contribuyente)
19. Requisitos y límites a la posibilidad de instar una segunda rectificación de autoliquidación tras haberse estimado la primera
20. De nuevo sobre la declaración de fallido como presupuesto de la «responsabilidad tributaria en cadena»
21. Sobre la aportación de pruebas en la fase de revisión no presentadas en el procedimiento de aplicación de los tributos
22. Prescripción y responsabilidad tributaria: nuevos criterios del TEAC aplicando la doctrina del Tribunal Supremo (al tiempo que se prevé reformar la Ley General Tributaria)
23. Relevancia de la puesta en conocimiento del interesado, en su debido tiempo, del plazo de duración de las actuaciones inspectoras
24. Efectos del rechazo de la declaración de conflicto en la aplicación de la norma tributaria sobre la facultad de calificación de la Administración
25. Sobre el plazo de ingreso de la deuda tributaria en caso de desestimación de la suspensión en la vía contencioso-administrativa
26. La ilicitud de las pruebas tras la entrada por la Inspección en el domicilio constitucionalmente protegido
27. Sobre la legitimación y alcance del derecho a la devolución del tramo autonómico del impuesto sobre hidrocarburos declarado ilegal
28. El secreto profesional del abogado como límite al deber de colaboración con la Administración tributaria
29. El Tribunal Supremo reitera su criterio sobre la aplicación del principio de proporcionalidad del Derecho de la Unión Europea como límite a la imposición de sanciones tributarias
30. La falta de prueba de la Inspección no posibilita la retroacción de actuaciones
31. A vueltas con el dies a quo del plazo de prescripción del derecho a solicitar la devolución de ingresos indebidos
32. La sanción por desatención de los requerimientos de información no exige acreditar de qué manera se han entorpecido las actuaciones inspectoras
33. Resolución de disputas en el contexto del Pilar II
34. La rehabilitación del crédito incobrable no restituye per se la acción frente al responsable tributario
35. La ampliación del alcance de las actuaciones de comprobación limitada
36. El Tribunal Supremo completa su jurisprudencia sobre la validez de las notificaciones tributarias electrónicas atendiendo a la doctrina constitucional más reciente
37. La idoneidad de las garantías ofrecidas para la suspensión de la ejecutividad de actos impugnados en la vía económico-administrativa
38. Efectos de la distinción entre la prescripción administrativa y penal sobre la facultad de investigación de la Administración Tributaria
39. La naturaleza sancionadora de la responsabilidad tributaria y la garantía del non bis in idem en su vertiente procedimental
40. El Tribunal Supremo se pronunciará sobre si debe apreciarse en todo caso la utilización de medios fraudulentos en supuestos de simulación de sociedades profesionales
41. La Inspección de Hacienda frente a obligados tributarios domiciliados fuera de su ámbito de competencia territorial
42. El principio de buena administración y la bilateralidad en la regularización de las operaciones vinculadas
43. Vinculación del juez penal a las resoluciones de entrada y registro autorizadas por el juez contencioso-administrativo
44. Sobre la imposición de sanciones tributarias cuando el acta descarta expresamente la existencia de indicios de la comisión de infracciones
45. El principio de regularización íntegra y los límites invocados por la Administración
46. La influencia del Derecho de la Unión Europea en la aplicación de la cláusula general antiabuso del artículo 15 de la Ley General Tributaria
47. Sobre la posibilidad de la Inspección de recalificar como simulado un negocio jurídico celebrado en un ejercicio prescrito
48. La impugnación de sanciones sobre la base de vicios que afectan a una previa liquidación firme
49. Efectos interruptivos de la prescripción por el inicio de actuaciones de comprobación de alcance genérico en los impuestos de devengo instantáneo
50. La naturaleza instrumental de la liquidación tributaria vinculada a delito y el régimen de recursos contra ella
51. El alcance de la estimación de un recurso jurisdiccional sobre la base de la inconstitucionalidad del Real Decreto Ley 3/2016
52. La nulidad (o no) de los acuerdos de liquidación cuando se anula un acuerdo de rectificación de oficio del domicilio fiscal
53. El carácter sancionador de la responsabilidad tributaria de los administradores de sociedades mercantiles
54. Sobre la procedencia y el alcance de la facultad de calificación del artículo 13 de la Ley General Tributaria en la jurisprudencia reciente del Tribunal Supremo
55. La necesaria motivación de la denegación de la ampliación del plazo para formular alegaciones dentro del procedimiento de inspección tributaria
56. La ineficacia de la sorpresiva aparición ex post de notificaciones tributarias
57. Necesidad de conceder plazo de alegaciones previo a la exigencia de los intereses de demora en el periodo ejecutivo
58. Carácter preceptivo de la declaración de caducidad del procedimiento de comprobación limitada y consecuencias derivadas de su incumplimiento
59. Aportación por la Administración, en vía contencioso-administrativa, de documentos que debieron haber formado parte del expediente administrativo
60. La facultad de la Administración tributaria de reiterar los actos anulados por razones de fondo: también las derivaciones de responsabilidad de naturaleza no sancionadora
61. Dies a quo del cómputo del plazo para solicitar la devolución de ingresos indebidos tras sentencia penal absolutoria
62. El Tribunal Supremo interpreta el alcance de la limitación de efectos de la declaración de inconstitucionalidad de la Sentencia 182/2021
63. La irretroactividad de «algunas» normas reguladoras del procedimiento sancionador tributario
64. El Tribunal Supremo confirma su doctrina sobre el «doble tiro», pero rechaza un posible «tercer tiro» y la posibilidad de liquidaciones indefinidas
65. Sobre la eficacia temporal de los cambios de doctrina casacional y la protección de la confianza legítima
66. Suspensión cautelar en el ámbito tributario: aclaración y matización de la doctrina jurisprudencial aplicable
67. La ampliación de las actuaciones inspectoras a raíz de información obtenida en el procedimiento en curso
68. La declaración de caducidad es preceptiva para la Administración en cualquier procedimiento de gestión
69. El Tribunal Supremo vuelve a pronunciarse sobre la exigencia del recargo de apremio ordinario en caso de pluralidad de responsables tributarios
70. Sobre la posibilidad de la Administración tributaria de requerir la aportación de informes de due diligence
71. El derecho a la prueba en el procedimiento tributario sancionador
72. El Tribunal Supremo matiza su doctrina sobre la exigencia de agotar las posibles responsabilidades solidarias antes de declarar la responsabilidad subsidiaria
73. El Tribunal Supremo resuelve el recurso de casación relativo a la imposición de sanciones tributarias cuando el acta descarta la existencia de indicios de infracción
74. El Tribunal Supremo establece criterios adicionales para delimitar el alcance del derecho a no autoincriminarse en el procedimiento sancionador tributario
75. La responsabilidad subsidiaria del artículo 43.1h de la Ley General Tributaria
76. El difuminado entre el conflicto en la aplicación de la norma y la simulación en la reciente doctrina del Tribunal Económico-Administrativo Central
77. La responsabilidad tributaria por sucesión de empresa en contratos de franquicia
78. Teoría del conocimiento y denegación del derecho a la deducción del impuesto sobre el valor añadido soportado
79. Prescripción, responsabilidad tributaria y ausencia de normas transitorias
80. Sobre la constitucionalidad del valor de referencia y las cuestiones de prueba
81. Validez de la comprobación de valores basada en la tasación hipotecaria
82. El consentimiento del obligado tributario para la entrada en domicilio constitucionalmente protegido
83. La doble imposición derivada de la regularización de existencias por la Inspección puede corregirse mediante la autoliquidación rectificativa del periodo siguiente
84. Las autoliquidaciones no son actos administrativos presuntos susceptibles de revisión por nulidad de pleno derecho
85. Las posibilidades impugnatorias de los declarados responsables y los efectos de la existencia de defectos en el expediente remitido al tribunal
86. Inspecciones conjuntas en el ámbito de la asistencia mutua: aspectos procedimentales y derechos y obligaciones de los obligados tributarios
87. El plazo de prescripción de la responsabilidad tributaria subsidiaria en relación con las deudas de un deudor principal en concurso de acreedores
88. La sociedad dominante de un grupo fiscal puede rectificar la autoliquidación consolidada respecto de elementos no regularizados en la inspección previa a algunas filiales
89. Nuevas cuestiones de interés casacional sobre la devolución del tramo autonómico del impuesto sobre hidrocarburos: alcance de la prueba y del enriquecimiento injusto
90. Sobre la inadmisión de la cuestión de inconstitucionalidad relativa a la no integración de rentas negativas por transmisión de participaciones
91. El Tribunal Supremo, por la vía del incidente de ejecución de sentencia, determina la improcedente retroactividad de una ponencia de valores previamente anulada
92. No cabe apreciar de forma automática la utilización de medios fraudulentos en supuestos de simulación de sociedades profesionales
93. La derivación de responsabilidad subsidiaria tras la extinción de la sociedad exige la declaración de fallido de los socios sucesores
94. Calificación de la infracción tributaria por incorrecta determinación de la base imponible por entidades sometidas a un régimen de imputación de rentas
95. El silencio administrativo no exime (siempre) al contribuyente de agotar la vía económico-administrativa para acceder al recurso jurisdiccional
96. No cabe mantener una liquidación tributaria con un fundamento subsidiario y alternativo una vez anulada la declaración de fraude de ley en que se basa
97. Las comunicaciones de devoluciones tributarias que alteren la cantidad a percibir por el contribuyente pueden ser susceptibles de impugnación
98. El Tribunal Supremo delimita cuándo es válido el hallazgo casual de documentación fiscal en un registro domiciliario
99. Se impone la regularización íntegra en el IS en un caso de simulación socio (o administrador)-sociedad, aunque ello comporte la imposibilidad de regularizar el IRPF por el efecto de la prescripción
100. Responsabilidad por infracción del Derecho de la Unión Europea: la falta de planteamiento de una cuestión prejudicial no basta por sí sola para reconocerla
Collado Yurrita, Miguel Ángel ; Moreno González, Saturnina; Alonso González, Luis Manuel
Atelier Libros. 2021
52,00 €
49,40 €
Bertrán Girón, María; García Caracuel , María
Atelier Libros. 2025
19,90 €
18,90 €
Martinez Lago, Miguel Angel
Colex. 2002
27,88 €
26,49 €
Iberley, Departamento De Documentación
Colex. 2026
20,00 €
19,00 €
Kzam Neto, Calilo Jorge (Brasil)
Open Ediciones Universitarias. 2024
18,93 €
17,98 €
Hinojosa Torralvo, Juan José
Atelier Libros. 2023
28,32 €
26,90 €