(0 Comentarios)
Comenta y valora este libro
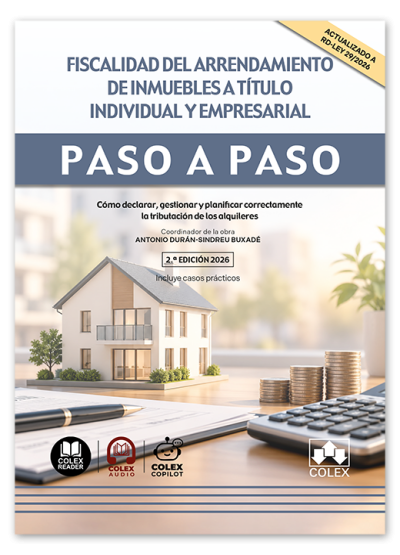
Esta guía ofrece un análisis completo y sistemático de la fiscalidad del arrendamiento de inmuebles en España, tanto cuando se realiza a título particular como a través de comunidades de bienes o sociedades. La obra estudia de forma ordenada la incidencia del arrendamiento en los principales impuestos: IRPF, IS, IVA, ITPyAJD, IP e ISD.
A través de explicaciones claras y orientadas a la aplicación práctica, el lector podrá determinar cuándo las rentas constituyen rendimientos del capital inmobiliario o de una actividad económica, qué gastos son deducibles, cómo tributan las comunidades de bienes y las sociedades patrimoniales, y qué incentivos fiscales resultan aplicables.
Esta guía resuelve las dudas más frecuentes mediante casos prácticos, ejemplos y explicaciones sencillas, facilitando la correcta calificación de cada operación y el cumplimiento de sus obligaciones fiscales.
0. Introducción
1. El arrendamiento de inmuebles en el ámbito del IRPF
1.1. El arrendamiento de inmuebles como rendimiento del capital inmobiliario
1.1.1. Concepto
1.1.2. Ingresos íntegros. Especial consideración al IVA y a la repercusión de gastos
1.1.3. Gastos deducibles
1.1.4. Determinación del rendimiento neto
1.1.5. Arrendamiento en caso de parentesco
1.2. El arrendamiento de inmuebles como rendimiento de actividad económica
1.2.1. Concepto y controversia. El requisito de la persona empleada y el volumen mínimo de inmuebles para considerar la existencia de actividad económica
1.2.2. Formalidades para la constitución de la actividad económica de arrendamiento de inmuebles y obligaciones periódicas
1.2.3. Particularidades en cuanto al cálculo del rendimiento neto: gastos deducibles
1.3. El arrendamiento de inmueble a través de una comunidad de bienes
1.3.1. El régimen de atribución de rentas
1.3.2. Naturaleza del rendimiento
1.4. Incentivos fiscales en el arrendamiento de vivienda (Ley de Vivienda)
2. El arrendamiento de inmuebles en el ámbito del IS
2.1. Las sociedades patrimoniales
2.1.1. Concepto y controversia
2.1.2. Particularidades del arrendamiento de inmuebles en el IS
2.1.3. Consecuencias fiscales de la patrimonialidad: IP e ISD
2.2. El arrendamiento de inmuebles como actividad económica en el IS
2.2.1. Principales diferencias con la tributación a través del IRPF
2.2.2. Los requisitos de la aportación de inmuebles a una sociedad y sus efectos en el IRPF y plusvalías municipales
2.2.3. El régimen especial de las entidades dedicadas al arrendamiento de viviendas
2.3. Singularidades a tener en cuenta en la fiscalidad del socio
2.3.1. El régimen de operaciones vinculadas
2.3.2. La utilización gratuita de inmuebles o por precio inferior al de mercado
3. El arrendamiento de inmuebles en el ámbito del IVA
3.1. La condición de sujeto pasivo
3.1.1. Sujeto pasivo persona física
3.1.2. Sujeto pasivo comunidad de bienes
3.1.3. Sujeto pasivo persona jurídica
3.2. Supuestos de exención
3.2.1. El concepto de vivienda
3.2.2. Segunda transmisión
3.2.3. Alquiler de vivienda por una empresa para un empleado
3.2.4. Alquiler de apartamentos turísticos con/sin servicios propios de hostelería
3.2.5. Garajes y trasteros arrendados como anejos a vivienda
3.2.6. Arrendamiento de fincas rústicas
3.3. Otros
3.3.1. Tipos impositivos
3.3.2. IVA deducible
3.3.3. Régimen de prorrata
4. El arrendamiento de inmuebles en el ámbito del ITPAJD
4.1. Arrendamientos sujetos a ITPAJD
4.2. Obligaciones formales y tipos impositivos
5. El arrendamiento de inmuebles en el ámbito del IP e ISD
5.1. El Impuesto sobre el Patrimonio
5.1.1. La vivienda habitual
5.1.2. Resto de casos
5.1.3. El régimen de empresa familiar
5.2. ISD
5.2.1. La vivienda habitual
5.2.2. Resto de casos
5.2.3. El régimen de empresa familiar
5.2.4. El requisito del mantenimiento de la actividad y las consecuencias de su incumplimiento
ANEXO. CASOS PRÁCTICOS
Caso práctico | Tributación arrendamiento vivienda IRPF arrendador (gastos deducibles y reducción arrendamiento vivienda)
Caso práctico | IRPF, ¿cómo tributa el arrendador en un alquiler con opción a compra?
Caso práctico | IRPF. Arrendamiento de vivienda: cálculo del rendimiento neto del capital inmobiliario para el arrendador
Caso práctico | Exención del IP de los bienes necesarios para la actividad de arrendamiento de inmuebles
Caso práctico | Reducción del 95 % en ISD e integración funcional en grupos con arrendamiento
Caso práctico | Deducción del IVA en promoción de viviendas para alquiler social mediante derecho de superficie
Caso práctico | Exención en el IP de participaciones en holding con filial dedicada al arrendamiento de inmuebles
Caso práctico | Sociedad dedicada al alquiler de inmuebles y exención en IP de las participaciones, posibilidad de cumplir el requisito de empleado a nivel de grupo
Caso práctico | En un piso adquirido proindiviso por una entidad dedicada al arrendamiento de vivienda, ¿puede aplicarse la bonificación del 40 % del artículo 49 de la LIS?
Caso práctico | Compatibilidad del régimen especial de entidades dedicadas al arrendamiento de viviendas con el alquiler residual de locales en el IS
Caso práctico | ¿Computan las viviendas vacías ofrecidas en alquiler para aplicar el régimen especial de entidades dedicadas al arrendamiento de viviendas?
Caso práctico | IVA en el alquiler de un apartamento por un propietario no residente a una empresa de alojamientos turísticos
Departamento De Documentación De Iberley; Durán-Sindreu Buxade, Antonio
Colex. 2026
20,00 €
19,00 €
Departamento De Documentación De Iberley
Colex. 2026
18,00 €
17,10 €
Departamento De Documentación De Iberley
Colex. 2025
20,00 €
19,00 €
Departamento De Documentación De Iberley
Colex. 2026
12,00 €
11,40 €
Departamento De Documentación De Iberley
Colex. 2026
18,00 €
17,10 €
Argente Álvarez, Javier ; Mellado Benavente, Francisco
CISS. 2024
85,28 €
81,02 €
28,00 €
26,60 €
52,00 €
49,40 €
30,16 €
28,65 €
9,00 €
8,55 €