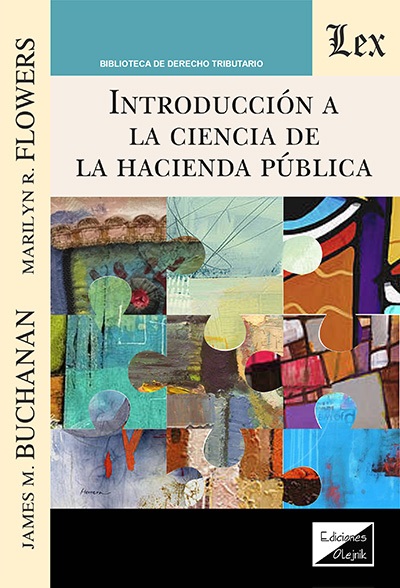
El amplio examen del crecimiento del sector público realizado en este libro, más que considerar su crecimiento continuado, trata de analizar su posible reducción. Los años sesenta se caracterizaron por una verdadera explosión del gasto público.
Este libro se ha diseñado con la finalidad de facilitar a los estudiantes una introducción a las instituciones fiscales norteamericanas tal como ellas existen, y por medio de esta introducción, proporcionarles ciertas nociones elementales que les permitan dar respuesta a los interrogantes básicos antes planteados. No se ha intentado exponer el desarrollo histórico de estas instituciones, y se ha tratado de evitar en lo posible el acudir a demasiados datos pormenorizados de la realidad de los hechos.
Durante estos años se produjo la célebre "revolución de los contribuyentes", que realizó numerosos intentos, tanto a nivel federal como estatal, para imponer limitaciones constitucionales al tamaño del sector público. Cierto material y datos referentes al crecimiento del sector público se mantiene en la presente edición, el cual proporciona un punto de referencia para los nuevos datos y material que se incluyen sobre los límites constitucionales a la imposición y al gasto público.
ESTUDIO INTRODUCTORIO................................................................................
PRÓLOGO................................................................................................................
Parte I
LA HACIENDA PÚBLICA
.....
Capítulo 1
LA ECONOMÍA SIN SECTOR ESTATAL
La anarquía ordenada.............................................................................................
La organización de la economía.............................................................................
El principio de la soberanía del consumidor.........................................................
La economía voluntaria...........................................................................................
Justicia social, monopolio, inestabilidad, crecimiento, y la calidad
de la vida............................................................................................................
Una base para ulteriores consideraciones..............................................................
Capítulo 2
LA ECONOMÍA EXCLUSIVAMENTE
ESTATAL O GUBERNAMENTAL
La colectividad de la elección.................................................................................
La posibilidad para el comercio con la existencia de unidades
monetarias..........................................................................................................
La organización colectiva y la eficiencia económica.............................................
La organización colectiva y la distribución...........................................................
El mundo de los iguales..........................................................................................
Iguales posibilidades monetarias y preferencias diversas...................................
Diferentes posibilidades monetarias e iguales preferencias................................
Diferentes posibilidades monetarias y capacidades humanas, y
también diversas preferencias..........................................................................
Los Estados Unidos en 1980....................................................................................
Capítulo 3
EL GOBIERNO COMO UNA UNIDAD ECONÓMICA
El objeto de la Hacienda Pública............................................................................
¿Qué es el gobierno?.................................................................................................
El gobierno como un medio de acción individual................................................
Capítulo 4
BIENES Y SERVICIOS COLECTIVOS
Bienes colectivos.......................................................................................................
El ámbito de los bienes colectivos...........................................................................
La defensa común.....................................................................................................
El derecho y el orden...............................................................................................
El control del medio ambiente................................................................................
La estabilidad monetaria........................................................................................
Medidas diversas de regulación.............................................................................
Los límites políticos y la indivisibilidad................................................................
Financiación pública y provisión o suministro públicos......................................
Bienes y servicios públicos impuros o cuasi-colectivos.........................................
Servicios privados proporcionados públicamente................................................
Interés colectivo y actividad del mercado..............................................................
Diversos servicios del gobierno..............................................................................
Lecturas suplementarias..........................................................................................
Capítulo 5
EL DESARROLLO DEL SECTOR PÚBLICO
El marco constitucional: El gobierno como árbitro...............................................
¿Qué es lo que intentamos medir?..........................................................................
Medidas de la actividad gubernamental...............................................................
Gasto total gubernamental......................................................................................
Absorción gubernamental de los recursos.............................................................
El empleo por parte del Gobierno..........................................................................
Actividad del Gobierno en relación con producto nacional bruto.......................
Gasto total del gobierno..........................................................................................
Recursos absorbidos por el gobierno......................................................................
El empleo por parte del gobierno...........................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 6
RAZONES EXPLICATIVAS DEL CRECIMIENTO DEL SECTOR PÚBLICO
Los gastos relacionados con la guerra....................................................................
Gastos federales «civiles»........................................................................................
Gastos de los diversos estados y entidades locales...............................................
La ley de Wagner de incremento de la actividad pública....................................
Elasticidad renta de la demanda de los servicios públicos..................................
Elasticidad precio de la demanda y productividad diferencial..........................
El crecimiento de la población, deseconomías externas y la congestión.............
El proceso de decisión colectiva y la provisión de bienes públicos.....................
El efecto desplazamiento y el efecto escala............................................................
Lecturas suplementarias..........................................................................................
Parte II
FINALIDADES SOCIALES E INSTITUCIONES FISCALES
Capítulo 7
NEUTRALIDAD FISCAL Y EFICIENCIA ECONÓMICA
El sistema fiscal neutral ideal.................................................................................
Neutralidad fiscal en la provisión de bienes públicos:
Un análisis geométrico......................................................................................
El principio de la tributación de Wicksell..............................................................
Eficiencia de segundo orden...................................................................................
El impuesto de suma global....................................................................................
Equidad y eficiencia.................................................................................................
Tratamiento igual para los iguales.........................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 8
REDISTRIBUCIÓN VÍA EL PROCESO FISCAL
Distribución de la renta de un Estado meramente protector...............................
La ética de la teoría de la productividad marginal de la distribución...............
Redistribución a través de un proceso fiscal ideal................................................
La distribución en una estructura fiscal neutral ideal, cuando la
redistribución como tal no constituye un bien colectivo.................................
La redistribución como un bien público genuino..................................................
Redistribución constitucional como consecuencia del contrato social.................
La redistribución a través de un modelo no idealizado y
potencialmente observable del proceso político-fiscal....................................
Gasto público e igualdad de oportunidades..........................................................
Redistribución realizada a través de medios no fiscales......................................
Conclusiones.............................................................................................................
Capítulo 9
PRINCIPIOS TRADICIONALES
DE LA HACIENDA PÚBLICA
La asimetría fiscal fundamental..............................................................................
El principio de la equidad horizontal....................................................................
El principio de capacidad de pago.........................................................................
El principio del beneficio.........................................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Parte III
EL PROCESO DE DECISIÓN FISCAL:
LA TEORÍA DE LA ELECCIÓN PÚBLICA
Capítulo 10
LOS FUNDAMENTOS POLÍTICOS
DE LAS DECISIONES FISCALES
El gobierno como un déspota benevolente y como un maximizador
del interés público..............................................................................................
El gobierno como un Leviatán................................................................................
El gobierno como un comité de mando, como clase, como grupo,
o como «establishment».....................................................................................
El gobierno como un proceso democrático.............................................................
Lecturas suplementarias..........................................................................................
Capítulo 11
MODELOS SIMPLES DE MAYORÍA DE VOTOS
Modelo de simple mayoría de votos. La posibilidad de la mayoría
cíclica...................................................................................................................
Simple mayoría de votos: preferencias «simplemente puntiagudas»
(«single-peaked preferences»)...........................................................................
La votación mayoritaria y la demanda de bienes públicos.................................
La demanda de bienes públicos y las rentas relativas.........................................
Pruebas empíricas de la estructura impositiva de la eficiencia...........................
Lecturas suplementarias..........................................................................................
Capítulo 12
MODELOS DE VOTACIÓN
DE MAYORÍA COMPLEJA
Votación mayoritaria y presupuesto bi-sectorial...................................................
La mayoría cíclica y el óptimo de Pareto...............................................................
La mayoría cíclica y los grupos compuestos por muchas personas.....................
La votación mayoritaria y el voto explícito negociable en un
presupuesto con dos finalidades.......................................................................
Restricciones impositivas en un presupuesto bi-sectorial en la votación
mayoritaria.........................................................................................................
Ajustes impositivos y acuerdos potenciales en un presupuesto
bi-sectorial...........................................................................................................
Control sobre el proceso de decisiones colectivas y resultados
presupuestarios...................................................................................................
Sumario y conclusiones............................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 13
LA «CONSTITUCIÓN» FISCAL
Reparto tributario, divisibilidad y los juegos de suma-cero................................
¿Cómo puede explicarse la generalidad de los impuestos?.................................
¿Por qué deben de pagar todas las personas los impuestos de la
misma forma?.....................................................................................................
Imposición progresiva y consenso democrático....................................................
La imposición directa versus La imposición indirecta.........................................
La distribución de la carga tributaria y la imposición total.................................
Conclusiones y sumario...........................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 14
LA BUROCRACIA Y LA OFERTA
DE SERVICIOS PÚBLICOS
Modelos de burocracia.............................................................................................
¿Puede mejorarse la actividad burocrática?..........................................................
La educación. Un ejemplo........................................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 15
LA ELECCIÓN PÚBLICA Y EL TAMAÑO
DEL PRESUPUESTO
La separación del gasto público y las elecciones de los impuestos......................
Fragmentación en el proceso de adopción de decisiones
presupuestarias...................................................................................................
Control del gasto y tamaño del presupuesto.........................................................
La regla de la mayoría y el tamaño del presupuesto............................................
Los votantes, los políticos y los burócratas............................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 16
LÍMITES CONSTITUCIONALES
A LA IMPOSICIÓN Y AL GASTO
El fundamento lógico de los límites a la imposición.............................................
Limitaciones de procedimiento...............................................................................
Mayorías especiales para determinar la imposición y la legislación
reguladora del gasto..........................................................................................
La generalidad en la imposición y en el gasto......................................................
Consideración simultánea de la imposición y del gasto......................................
Impuestos afectados. Acción presupuestaria sectorial..........................................
El equilibrio del presupuesto..................................................................................
Separación de las bases impositivas y las funciones gubernamentales
entre los diferentes niveles de gobierno...........................................................
Limitaciones constitucionales cuantitativas...........................................................
Gastos o ingresos como proporción del P.N.B. o del P.S.B...................................
Restricciones a las bases impositivas......................................................................
Limitaciones constitucionales directas sobre tasas específicas
de imposición......................................................................................................
Conclusiones.............................................................................................................
Parte IV
GASTOS FEDERALES
Capítulo 17
EL PRESUPUESTO DEL GOBIERNO FEDERAL
El significado del «presupuesto»............................................................................
El presupuesto de gastos y el poder ejecutivo........................................................
El presupuesto del ejecutivo....................................................................................
El proceso presupuestario en el congreso...............................................................
Evaluación del programa en el proceso del presupuesto.....................................
El presupuesto unificado.........................................................................................
El presupuesto como una cuenta combinada.........................................................
Clasificaciones presupuestarias de los gastos federales.......................................
Clasificación funcional.............................................................................................
Clasificación por el control de los gastos...............................................................
Clasificación por organismos administrativos......................................................
Capítulo 18
LA EFICIENCIA DEL GASTO FEDERAL
La noción de «eficiencia».........................................................................................
El problema del criterio...........................................................................................
El gasto público: eficiencia de alto nivel................................................................
Racionalidad en la adopción de decisiones...........................................................
Eficiencia de bajo nivel: El análisis coste-beneficio...............................................
Eficiencia e interdependencia..................................................................................
Límites burocráticos a la eficiencia gubernamental..............................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 19
LOS GASTOS FEDERALES
Defensa nacional......................................................................................................
Asuntos exteriores....................................................................................................
Ciencia en general, espacial y tecnología...............................................................
Energía......................................................................................................................
Recursos naturales y medio ambiente....................................................................
Agricultura...............................................................................................................
Comercio y crédito a la vivienda............................................................................
Transportes...............................................................................................................
Desarrollo regional y comunitario.........................................................................
Educación, empleo y servicios sociales..................................................................
Sanidad.....................................................................................................................
Seguridad en los ingresos y servicios afines..........................................................
Pensiones y servicios a los ex-combatientes de la guerra.....................................
Administración de la justicia..................................................................................
El gobierno en general.............................................................................................
Asistencia fiscal........................................................................................................
Intereses.....................................................................................................................
Conclusiones.............................................................................................................
Capítulo 20
LA SEGURIDAD SOCIAL
Concepciones alternativas de la Seguridad Social................................................
La viabilidad financiera de la Seguridad Social...................................................
Protección de las prestaciones de la Seguridad Social contra la
inflación...............................................................................................................
La Seguridad Social y la acumulación de capital..................................................
La polémica en torno a las prestaciones concedidas a la esposa..........................
El impuesto sobre las nóminas de personal...........................................................
Incidencia y efectos económicos..............................................................................
Lecturas suplementarias..........................................................................................
Parte V
LOS IMPUESTOS FEDERALES
Capítulo 21
UNA BREVE CONSIDERACIÓN SOBRE LA ESTRUCTURA
DE LOS INGRESOS FEDERALES
.............................................................................................................................................
Capítulo 22
IMPUESTO PERSONAL SOBRE LA RENTA:
PROBLEMAS CONCEPTUALES
La definición de la renta..........................................................................................
Definición de la unidad contributiva.....................................................................
Problemas básicos de medición..............................................................................
Consideración de bases diferentes a la renta para el reparto impositivo...........
Discriminación por la magnitud de la renta: Imposición progresiva.................
Las bases para una imposición progresiva............................................................
El impuesto negativo sobre la renta.......................................................................
Conclusiones.............................................................................................................
Capítulo 23
EL IMPUESTO PERSONAL SOBRE LA RENTA
EN LOS ESTADOS UNIDOS
Definición de la base impositiva.............................................................................
Exenciones y deducciones........................................................................................
Aportaciones.............................................................................................................
Intereses.....................................................................................................................
Diversos tipos de impuestos....................................................................................
Los gastos médicos...................................................................................................
Deducciones diversas...............................................................................................
Resumen de las deducciones personales................................................................
Estructura de tipos de gravamen............................................................................
Límite superior e inferior del impuesto..................................................................
El crédito de la renta ganada..................................................................................
Recaudación e inspección........................................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 24
IMPOSICIÓN PERSONAL SOBRE LA RENTA:
EFECTOS ECONÓMICOS
La noción de un impuesto general..........................................................................
Efectos anuncio de un impuesto sobre la renta......................................................
Trabajo versus ocio...................................................................................................
Renta en especie........................................................................................................
Incentivos al ahorro..................................................................................................
Imposición proporcional y progresiva sobre la renta...........................................
El «precio» decreciente del ocio..............................................................................
Elección racional de ocupación...............................................................................
Incentivos al ahorro..................................................................................................
Efectos de la vigente regulación de la imposición sobre la renta........................
Ausencia de promediación......................................................................................
Tratamiento favorable de las ganancias de capital...............................................
Inflación e imposición progresiva...........................................................................
Ajustes «ad hoc» en la estructura de tipos.............................................................
Ajuste automático por inflación..............................................................................
Experiencia en otros países......................................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 25
EL IMPUESTO SOBRE LA RENTA DE SOCIEDADES
La base impositiva...................................................................................................
Gestión del impuesto...............................................................................................
Estructura de tipos de gravamen............................................................................
Justificación del impuesto........................................................................................
Inestabilidad cíclica de los ingresos.......................................................................
La doble imposición sobre la renta de las sociedades..........................................
Efectos económicos directos.....................................................................................
Financiación mediante endeudamiento o mediante capital.................................
Gastos destinados a la obtención de renta no gravable........................................
Lentitud de respuesta de los recursos ante oportunidades de
beneficios.............................................................................................................
Incidencia del impuesto sobre la renta de sociedades..........................................
Modelo neo-clásico: Inexistencia de traslación a corto plazo, alguna
traslación a largo plazo.....................................................................................
Modelo de equilibrio general: Un impuesto sobre el capital...............................
Modelo del poder del mercado: Traslación a corto plazo....................................
Efecto sobre la elección colectiva.............................................................................
Rasgos especiales de la imposición sobre la renta de las sociedades..................
Compensación de pérdidas hacia adelante y hacia atrás y fusiones
empresariales......................................................................................................
Deducciones por activos agotables.........................................................................
Inflación e impuesto sobre la renta de sociedades................................................
Conclusión................................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 26
IMPOSICIÓN FEDERAL SOBRE TRANSMISIONES
Los impuestos de sucesiones y donaciones............................................................
Impuesto federal de sucesiones...............................................................................
El impuesto federal sobre donaciones....................................................................
Lecturas suplementarias..........................................................................................
Capítulo 27
IMPUESTOS FEDERALES SOBRE EL CONSUMO E IMPUESTOS
QUE RESTRINGEN LA DEMANDA, CONSIDERADOS CON GENERALIDAD:
IMPUESTOS SOBRE EL LUJO, CARGAS DESTINADAS AL CONTROL
DE LA CONTAMINACIÓN E IMPUESTOS SOBRE LA ENERGÍA
Imposición federal sobre el consumo......................................................................
Impuestos destinados a restringir la demanda.....................................................
Impuestos sobre el lujo.............................................................................................
Imposición y controles sobre la contaminación ....................................................
La imposición sobre la energía...............................................................................
La escasez de oferta..................................................................................................
Impuestos sobre el exceso de beneficios.................................................................
Parte VI
INFLACIÓN, FORMACIÓN DE CAPITAL
Y POLÍTICA GUBERNAMENTAL
Capítulo 28
INFLACIÓN, IMPUESTOS Y ASIGNACIÓN
DE RECURSOS
La inflación como impuesto.....................................................................................
La inflación en una economía moderna.................................................................
Inflación y tipos reales de imposición sobre la renta de personas
físicas y sociedades.............................................................................................
Efectos económicos de la inflación..........................................................................
Inflación y distribución de la renta.........................................................................
Conclusiones.............................................................................................................
Capítulo 29
POLÍTICA GUBERNAMENTAL
Y FORMACIÓN DE CAPITAL
Ahorro, tasa de interés y formación de capital......................................................
Financiación del déficit y formación de capital.....................................................
Imposición sobre el capital y distribución de la renta..........................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Parte VII
LA DEUDA NACIONAL
Capítulo 30
LOS PRINCIPIOS DE LA DEUDA PÚBLICA
Imposición versus Endeudamiento.........................................................................
La carga de la deuda pública..................................................................................
El argumento de transferencia................................................................................
La analogía con la deuda privada..........................................................................
Deuda pública externa e interna.............................................................................
Deuda pública real y creación oculta de dinero....................................................
¿Cuándo debe endeudarse el gobierno?................................................................
¿Debe amortizarse la deuda pública?....................................................................
Aspectos de política macroeconómica de la deuda pública..................................
Deuda nacional versus Deuda local.......................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 31
DEUDAS PÚBLICAS EN VIGOR
El origen de la deuda nacional norteamericana....................................................
La composición de la deuda nacional....................................................................
Los bonos del gobierno............................................................................................
Pagarés del Tesoro...................................................................................................
Letras del Tesoro......................................................................................................
La propiedad de la deuda nacional........................................................................
Límite de la deuda...................................................................................................
Deuda federal «implícita».......................................................................................
Deuda estatal y local................................................................................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Parte VIII
SISTEMAS FISCALES ESTATAL Y LOCAL
.....
Capítulo 32
MODELOS DE GASTO DE LOS ESTADOS
Y ENTIDADES LOCALES
División de responsabilidad entre los Estados y las entidades locales..............
Los gastos estatales-locales en educación...............................................................
Fundamentación económica de los gastos educativos..........................................
Efectos económicos de la financiación pública de los servicios
educativos...........................................................................................................
Gastos estatales-locales en carreteras.....................................................................
Carreteras: ¿Servicios públicos o bienes públicos?................................................
Los impuestos sobre el uso de carreteras como precios pagados por
los usuarios.........................................................................................................
Criterios de inversión y gasto en carreteras..........................................................
Gastos estatales y locales en bienestar público......................................................
Salud y hospitales....................................................................................................
Otros servicios..........................................................................................................
Servicio de deuda.....................................................................................................
Exención fiscal de los intereses de los valores estatales-locales...........................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 33
FUENTES GENERALES DE INGRESOS ESTATALES Y LOCALES:
IMPOSICIÓN SOBRE LA RENTA, IMPOSICIÓN
SOBRE CONSUMOS ESPECÍFICOS
Ingresos generales....................................................................................................
Impuestos estatales y locales sobre la renta...........................................................
Impuestos sobre consumos específicos: Impuestos suntuarios e
impuestos regulatorios.......................................................................................
Imposición sobre consumos específicos: efectos económicos.................................
Condiciones competitivas - costes industriales constantes...................................
Condiciones competitivas - demanda constante....................................................
Condiciones competitivas - costes industriales crecientes, demanda
decreciente..........................................................................................................
Condiciones competitivas - impuesto prohibitivo.................................................
Condiciones de monopolio - costes constantes.......................................................
Condiciones de monopolio - costes crecientes........................................................
El exceso de carga de los impuestos parciales sobre consumos
específicos............................................................................................................
Elección en el tiempo. ¿Un caso propio de la imposición sobre
consumos específicos?.........................................................................................
Las limitaciones de los modelos de equilibrio parcial..........................................
Imposición y características de los bienes gravados.............................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 34
IMPOSICIÓN GENERAL SOBRE VENTAS
Efectos económicos de la imposición general sobre ventas..................................
Transferencia de renta e incidencia impositiva.....................................................
Efectos secundarios de la imposición general sobre ventas.................................
Ventajas de la imposición general sobre ventas....................................................
Desventajas de la imposición general sobre ventas..............................................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 35
LA IMPOSICIÓN SOBRE EL CAPITAL: ANÁLISIS COMPARATIVO
La imposición sobre el capital y sobre la renta: Una comparación.....................
Orígenes ideológicos de la imposición sobre la propiedad..................................
Los Fisiócratas..........................................................................................................
La Teoría Ricardiana de la Renta...........................................................................
El impuesto único y Henry George........................................................................
La moderna teoría de la renta económica..............................................................
Conclusiones.............................................................................................................
Capítulo 36
EL IMPUESTO SOBRE LA PROPIEDAD
Definición y clasificación de la propiedad.............................................................
La tasación del valor de la propiedad....................................................................
Valores tasados y valores reales.............................................................................
La fijación de tipos impositivos...............................................................................
Subsidios del impuesto sobre la propiedad en favor de los
ancianos...............................................................................................................
Efectos económicos de la imposición sobre la propiedad.....................................
Efectos de un impuesto general sobre el capital....................................................
Capitalización del impuesto....................................................................................
Efectos de un impuesto específico sobre la propiedad..........................................
Efectos de los actuales impuestos sobre la propiedad...........................................
Impuestos sobre la propiedad real y decisiones colectivas..................................
Lecturas suplementarias..........................................................................................
Parte IX
RELACIONES FISCALES INTERGUBERNAMENTALES
.....
Capítulo 37
ASPECTOS FISCALES Y ECONÓMICOS DEL FEDERALISMO
Autoridad fiscal independiente..............................................................................
Aspectos económicos del federalismo....................................................................
Aspectos económicos y realidades políticas...........................................................
Descentralización política y elección individual...................................................
Diferencias de capacidad fiscal entre las distintas áreas......................................
Diferencias interestatales en los niveles medios de servicios públicos...............
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Capítulo 38
COORDINACIÓN FISCAL ENTRE
EL GOBIERNO FEDERAL Y LOS ESTADOS
Separación de fuentes impositivas..........................................................................
Fuentes impositivas comunes: Complementos, créditos y
participaciones....................................................................................................
Impuestos complementarios....................................................................................
Deducibilidad impositiva.......................................................................................
Créditos impositivos................................................................................................
Participación en los impuestos................................................................................
Subvenciones federales a los gobiernos estatales y locales..................................
Subvenciones condicionadas...................................................................................
Subvenciones incondicionales - participación en los ingresos..............................
Conclusiones.............................................................................................................
Lecturas suplementarias..........................................................................................
Parte X
CONCLUSIÓN
.....
Capítulo 39
PERSPECTIVAS CONSTITUCIONALES DE REFORMA FISCAL
...........................................................................................................................................
25,04 €
23,79 €
49,50 €
47,03 €
29,86 €
28,37 €
20,80 €
19,76 €
Joan-Francesc Pont Clemente
Atelier Libros. 2026
29,37 €
27,90 €
Arias Portaceli, Cristina; Ferrada Lavall, Eva ; Torrecillas Power, Elizabeth ; Martí Moreno, Jarvier
Tirant lo Blanch. 2011
21,00 €
19,95 €