(0 Comentarios)
Comenta y valora este libro
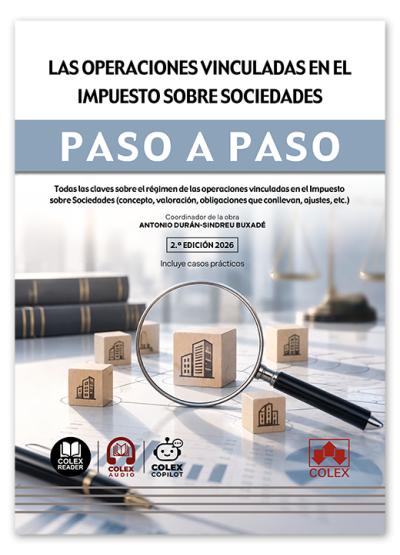
Las operaciones vinculadas, entendidas como las que se realizan entre personas o entidades unidas por los especiales vínculos que señala la ley, son muy habituales y están sometidas a un especial control tributario. Su valoración debe ajustarse a precios de mercado, conforme al régimen específico establecido en la normativa del IS. Esta guía analiza de forma clara y práctica las principales claves de dicho régimen: el concepto de operación vinculada, los supuestos de vinculación y las transacciones más frecuentes; la determinación del valor de mercado y sus reglas especiales; las obligaciones de documentación e información; y las facultades de comprobación de la Administración. Asimismo, explica las correcciones que proceden cuando no se respeta el valor de mercado, con ejemplos prácticos para realizar los ajustes correspondientes, y examina el régimen sancionador aplicable.
1. Introducción
2. Las operaciones vinculadas
2.1. Concepto y supuestos de aplicación
2.2. Supuestos de mayor aplicación y problemática
2.3. Efecto primario y secundario del ajuste
3. La valoración de las operaciones vinculadas: el valor de mercado
3.1. Métodos de determinación del valor de mercado
3.2. Reglas especiales para las prestaciones de servicios entre partes vinculadas. La regla del «puerto seguro» o «safe harbour»
3.3. Los acuerdos de reparto de costes
3.4. Los acuerdos de valoración previa
4. Obligaciones formales
4.1. Obligaciones de documentación
4.2. Obligaciones de información
5. Comprobación y corrección de operaciones vinculadas
5.1. Facultades y procedimiento de comprobación
5.2. Correcciones o ajustes. Su bilateralidad
5.3. Casos prácticos
Caso práctico | Ajustes por operación vinculada de préstamo sin intereses de la sociedad a su socio persona física (IS e IRPF)
Caso práctico | Ajustes por operación vinculada de prestación de servicios de socio persona física a la entidad a valor inferior al de mercado (IS e IRPF)
Caso práctico | Ajustes por operación vinculada entre una sociedad y otra entidad que participa en ella si pactaron un valor inferior al de mercado (IS)
Caso práctico | Ajustes por operación vinculada de entrega al socio de vehículo adquirido por la sociedad en el marco de su actividad, si se entrega a precio inferior al de mercado (IS e IRPF)
Caso práctico | Ajustes por operación vinculada de condonación de crédito sin contraprestación entre dos sociedades dependientes del mismo grupo (IS)
6. Régimen sancionador
Departamento De Documentación De Iberley
Colex. 2026
12,00 €
11,40 €
Departamento De Documentación De Iberley
Colex. 2026
20,00 €
19,00 €
Departamento De Documentación De Iberley
Colex. 2025
20,00 €
19,00 €
Departamento De Documentación De Iberley
Colex. 2025
20,00 €
19,00 €
Departamento De Documentación De Iberley
Colex. 2026
25,00 €
23,75 €
Díez-Arias, José Manuel
Deusto. 2007
48,03 €
45,63 €
Berdud, J.M.; Rodríguez, J. ; Martín, J.
Bosch. 2010
20,00 €
19,00 €
Blázquez Lidoy, Alejandro
Centro de Estudios Financieros, S.L.. 1999
23,12 €
21,96 €
Taboada Villa, Jorge
Agencia Estatal Boletín Oficial del Estado. 2025
36,00 €
34,20 €
Departamento De Documentación De Iberley; Durán-Sindreu Buxadé, Antonio ( Coordinador)
Colex. 2025
20,00 €
19,00 €